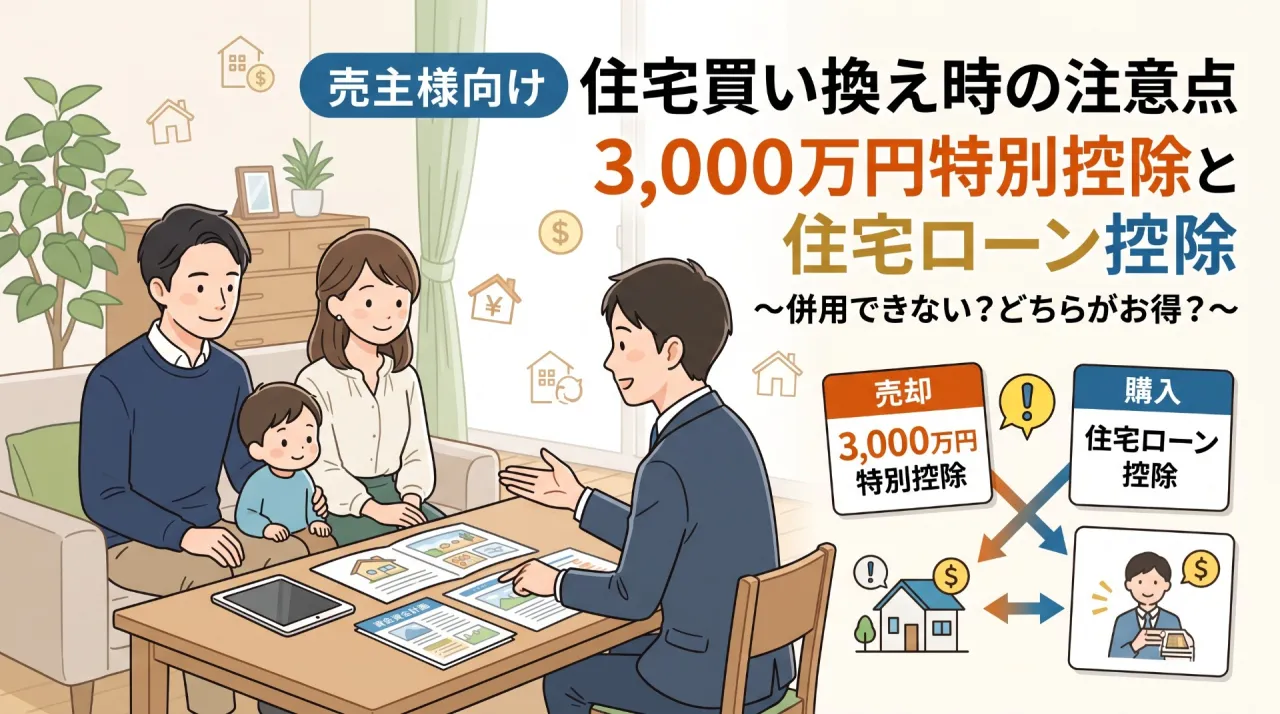
【売主様向け】住宅買い換え時の注意点、3000万円特別控除と住宅ローン控除
2026/10/14
HTML
住宅買い換え時の注意点
3,000万円特別控除と住宅ローン控除
ご自宅の売却と新居の購入。損をしないために知っておくべき「2大税制特例」のルールと選び方をプロが分かりやすく解説します。
1 住宅買い換えの基本と2つの進め方
マイホームの買い換え(住み替え)は、「旧居の売却」と「新居の購入」が同時に発生するため、タイミングと資金計画が重要になります。
| 方式 | 概要 | メリット | デメリット / 注意点 |
|---|---|---|---|
| 売り先行 (売却 ➔ 購入) |
自宅を売却して資金を確定させてから新居を探す | ・予算が確定し資金計画が立てやすい ・売却を焦らず希望価格を狙える |
・仮住まい(賃貸など)の費用と引っ越しが2回かかる場合がある |
| 買い先行 (購入 ➔ 売却) |
気に入った新居を先に購入してから自宅を売却する | ・仮住まいが不要(引っ越しは1回) ・じっくり新居を探せる |
・旧居が想定通りの価格で売れないリスク ・一時的に二重ローンになる可能性がある |
💡 買い換え特約(買い換え特例条項)の活用
「買い先行」や「同時進行」で新居を契約する場合、期限までに旧居が一定金額以上で売却できなかった際に契約を無条件解除できる「買い換え特約」を設定しておくことで、資金ショートのリスクを防ぐことができます。
2 売却時の「3,000万円特別控除」とは?
マイホームを売却して購入時より高く売れた(譲渡益が出た)場合、税金の負担を大幅に軽減できる制度です。
概要と節税効果
所有期間の長短に関わらず、マイホームを売却して得た利益(譲渡所得)から最高3,000万円まで控除できます。売却益が3,000万円以内であれば、譲渡所得税・住民税が非課税(0円)になります。
主な適用要件
- 自分が居住していた住宅・土地の売却であること
- 住まなくなってから3年後の12月31日までの売却
- 買主が親子や配偶者など「特別な関係」でないこと
- 前年・前々年に同特例の適用を受けていないこと
3 新居購入時の「住宅ローン控除」とは?
買い換え後の新居を購入する際、多くの方が利用するのが「住宅ローン控除(住宅借入金等特別控除)」です。
制度のポイント
新居の購入で10年以上の住宅ローンを組む場合、年末時のローン残高の0.7%が毎年の所得税や住民税から一定期間(最大13年間)控除される非常に節税効果の高い制度です。
※年間の最大控除額や期間は、購入する住宅の省エネ性能(環境性能)や入居年によって異なります。
4 【重要】2つの特例は「併用」できません!
買い換えにおいて最も注意すべきルールがこれです。売却時の「3,000万円特別控除」と新居での「住宅ローン控除」は、原則として重複して受けることができません(選択制)。
3年前
2年前
前年
(旧居)
1年目
2年目
3年目
⚠️ 後から住宅ローン控除を取り消されるケースに注意!
新居で住宅ローン控除を受け始めた後に、旧居の「3,000万円特別控除」を使って確定申告を行った場合、新居の住宅ローン控除は過去に遡って適用除外となり、控除された税金を追納する必要があります。
5 どちらを選択するべき?(判断基準)
「3,000万円特別控除」と「住宅ローン控除」、どちらを選んだ方が節税額が大きくなるかは、「売却益の大きさ」と「新居の住宅ローン借入額」によって決まります。
3,000万円特別控除を選ぶべきケース
- 旧居の売却益(譲渡益)が大きく、譲渡所得税が高額(数十万〜数千万円)になる場合
- 新居の住宅ローン借入額が少ない場合
- 新居で住宅ローンを組まない(現金購入)場合
住宅ローン控除を選ぶべきケース
- 旧居の売却益がほとんど出ない(または売却損が出ている)場合
- 新居で高額な住宅ローンを長期(10年以上)で組む場合
- 住宅ローン控除による13年間の節税総額が、売却益にかかる譲渡所得税額を上回る場合
買い換えの税金・資金計画で迷ったら
まずはお気軽にご相談ください
----------------------------------------------------------------------
株式会社ケンセイ
〒564-0044
大阪府吹田市南金田1-14-15
フリーダイヤル: 0120-054-203
電話番号 : 06-6385-3511
吹田市で納得の戸建て売却
吹田市で納得のマンション売却を
----------------------------------------------------------------------