金利上昇は不動産価格にどう影響する?売主が知っておくべき現実と対策
2026/09/17
「日銀の政策金利の引き上げ」と報道される中、「これから不動産を売るならどうすべき?」「価格は下がってしまうの?」と不安に思われている売主様も多いのではないでしょうか。
結論からお伝えすると、金利が上がると買主様の借入額が減るため、不動産価格には下落圧力がかかります。
ただし、「金利が上がったらすぐに価格が暴落する」というわけではありません。
本記事では、金利上昇のメカニズムから売主様が今取るべき具体的な売却戦略までを詳しく解説します。
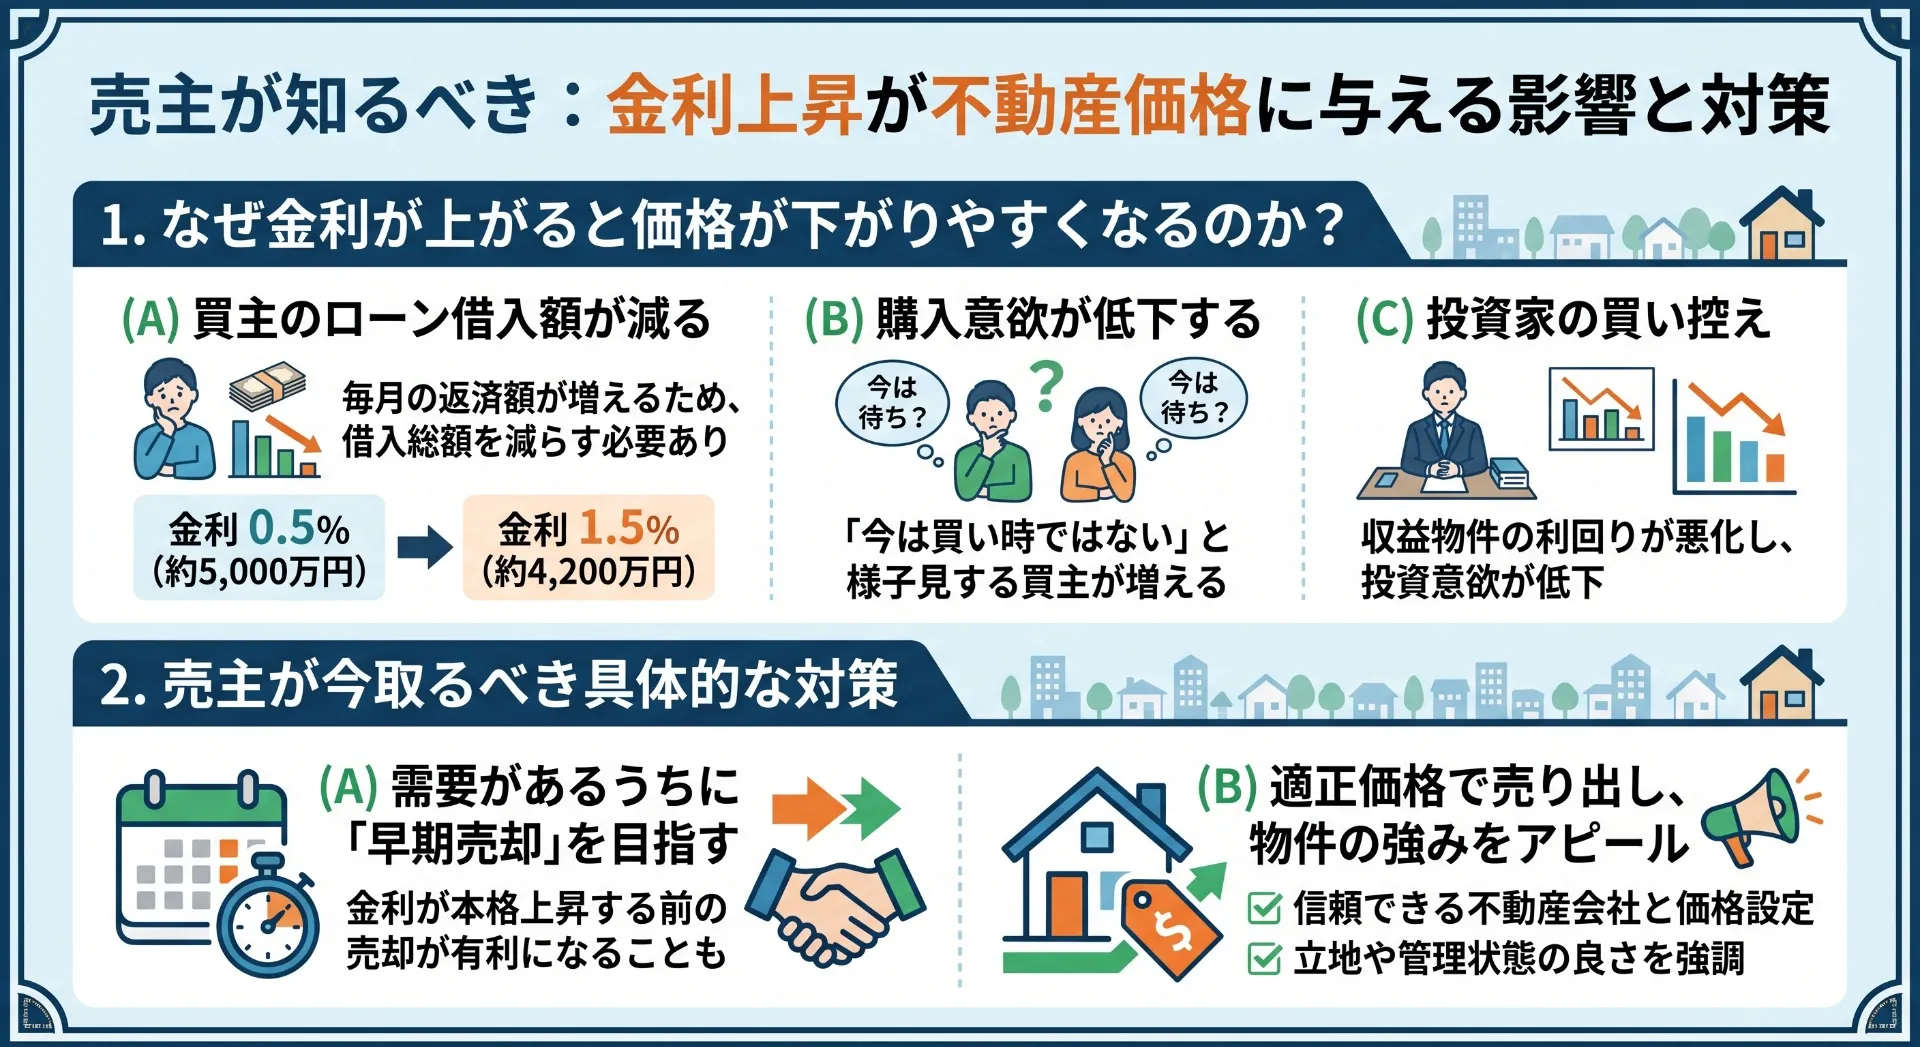
1. 金利上昇が不動産価格を押し下げる「3つのメカニズム」
なぜ金利が上がると不動産の売却価格に影響が出るのでしょうか。理由は大きく3つあります。
① 買主の「買える予算(借入可能額)」が減る
住宅ローンを組む購入検討者にとって、金利上昇は毎月の返済額の増加を意味します。 毎月の返済額を一定に保とうとすると、借入できる総額を減らさざるを得ません。
例:毎月返済額 約13万円(ボーナス払いなし・35年返済)の場合
金利 0.5%: 約 5,000万円 まで借入可能
金利 1.5%: 約 4,200万円 まで減額(約800万円の借入減)
買主様の予算が下がると、これまでの売り出し価格では手が届かなくなり、価格を下げないと売れにくい環境が生じます。
② 購入を見送る・様子見する買主が増える
金利の上昇局面上では、「今は買い時ではないかもしれない」「もう少し様子を見よう」と考える購入検討者が増えます。
買主の動きが鈍化することで物件の需要(購入希望者数)が減少し、売却までに時間がかかるようになります。
③ 投資家・事業者の買い控え
投資用マンションや収益物件の場合、投資家は銀行から融資を受けて購入します。金利が上がると融資の返済コストが増えて利回りが悪化するため、投資家の購入意欲が低下し、価格が下がりやすくなります。
2. 金利が上がっても「すぐ暴落しない」理由
「金利が上がったら、すぐに価格が落ちるのでは?」と焦る必要はありません。不動産市場には以下のような緩衝材が存在します。
●建築コスト・人件費の高騰
新築マンションや新築戸建ての価格が高止まりしているため、中古不動産の需要が底固く推移しています。
●住宅ローン控除や支援策
政府の住宅税制優遇が買い手を一定数支えています。
●固定金利と変動金利の時間差
変動金利を選択している購入検討者がまだ多く、急激な需要減少には至っていません。
ただし、じわじわと「高値で売れる物件」と「売れ残る物件」の二極化が進むことは確実です。
3. 金利上昇局面で「高く・早く」売るための3つの戦略
金利上昇期において、売主様が損をしないための具体的な対策をご紹介します。
戦略①:需要が冷え込む前の「早期売却」
金利が本格的な上昇トレンドに入ると、月日の経過とともに買主の予算感が厳しくなっていきます。「もっと高くなるかも」と先延ばしにするより、需要が旺盛なうちに売却を進めることが最も確実なリスクヘッジになります。
戦略②:物件の「強み」を言語化して差別化する
買主の選別眼が厳しくなるため、単に価格を提示するだけでなく、物件の価値を明確に伝える必要があります。
●立地・利便性
駅徒歩分数、周辺施設、再開発予定など
●維持管理
大規模修繕の履歴、室内のコンディション、リフォーム歴など
●ランニングコスト
管理費・修繕積立金の妥当性、断熱性・省エネ性能など
戦略③:適正な「初期売り出し価格」の設定
金利上昇期にありがちな失敗が、「相場より高すぎる価格で売り出し、長期売れ残ってしまうこと」です。売り出し期間が長引くと「売れ残り物件」という印象がつき、最終的に想定以上の値下げを余儀なくされます。
最初から信頼できる不動産会社とともに適正な相場を把握し、戦略的な価格設定を行うことが重要です。
4. まとめ
売却をご検討中なら「まずは査定」から 金利上昇は不動産売却において逆風となりやすい要素ですが、「立地の良い物件」や「適正な価格設定がされた物件」は、金利が上がっても変わらず高く評価されます。
「自分の家はいくらで売れるんだろう?」「いつ売るのがベストタイミング?」とお悩みの方は、まずは現在の不動産相場を確認してみることをおすすめします。
----------------------------------------------------------------------
株式会社ケンセイ
〒564-0044
大阪府吹田市南金田1-14-15
フリーダイヤル: 0120-054-203
電話番号 : 06-6385-3511
----------------------------------------------------------------------