金利上昇で住宅ローンの返済が厳しいと感じたら?後悔しないための売却戦略
2026/11/01
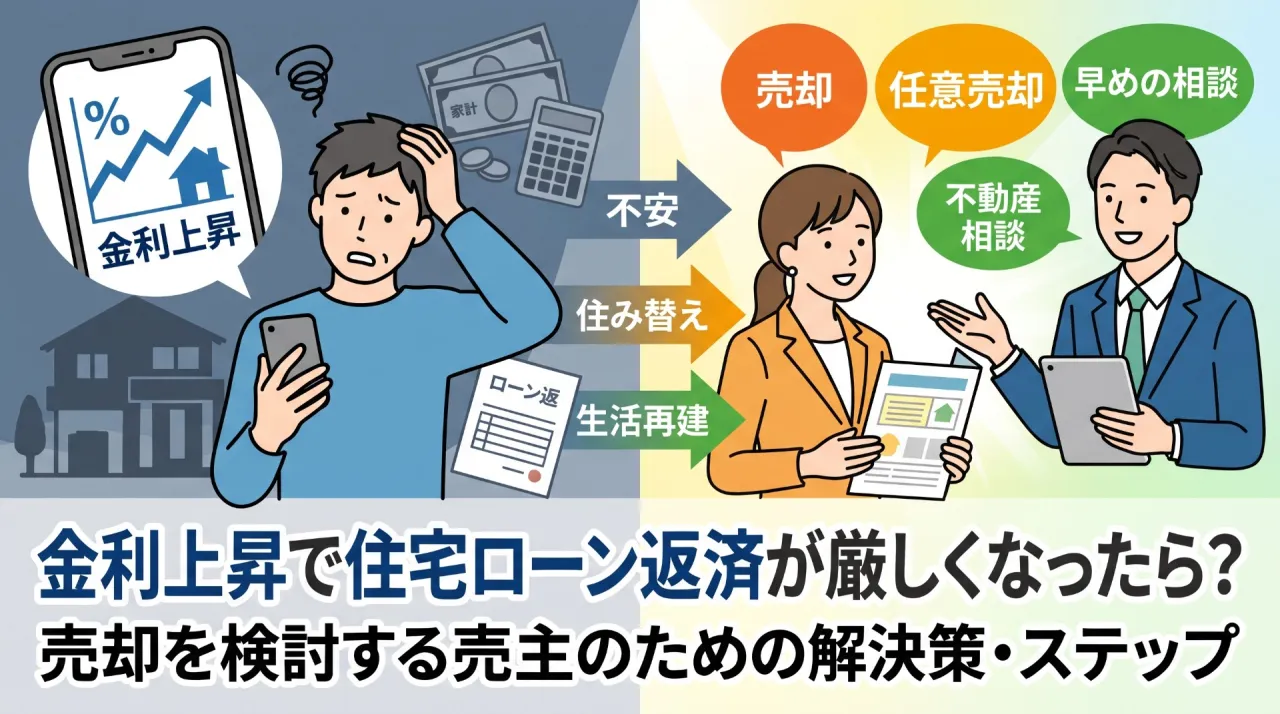
「住宅ローンの金利が上がり、毎月の返済額が増えて生活を圧迫し始めた」「これからさらに金利が上がったら返済できなくなるかもしれない」とお悩みではありませんか?
住宅ローンの返済が厳しくなったとき、放置するのは最も危険です。しかし、適切なタイミングと方法で不動産売却を進めれば、無理なく生活を再建することができます。本ページでは、金利上昇に伴う売主への影響と、返済が厳しくなった際の具体的な解決ステップをわかりやすく解説します。
1. 金利上昇が「不動産売却(売主)」に与える2大影響
住宅ローンの金利上昇は、自身の毎月の返済額が増えるだけでなく、不動産を売りに出す際にも直接的な影響を及ぼします。
| 影響項目 | 概要 | 売主へのデメリット |
|---|---|---|
| 買主の借入可能額の下落 | 金利が上がると購入希望者の月々返済額が増えるため、借入枠(予算)が縮小します。 | 買い手の購入予算が下がり、希望価格で売れにくくなるリスクがあります。 |
| 不動産市場の買い控え | 今後の金利上昇を見越して購入自体を躊躇・先送りする動きが出ます。 | 需要が減少し、売却までに時間がかかる可能性があります。 |
「まだ大丈夫」と先延ばしにしていると、金利がさらに上がり市場の買い手予算が落ち込む可能性もあります。返済に不安を感じたタイミングこそ、早めに対策を動き出すべきです。
2. 返済が厳しくなったときの3つの解決手順
住宅ローンの返済が辛くなったと感じたら、以下の手順で状況を把握・改善しましょう。
住宅ローンの残高と想定売却価格を確認する
金融機関から届く「返済予定表」や残高証明書で住宅ローンの残高を確認します。同時に、不動産会社へ査定を依頼し、自宅がいくらで売れそうか(想定売却価格)を調べます。
- アンダーローン(売却額 > ローン残高):売却代金でローンを全額完済できる状態です。通常の仲介売却を進められます。
- オーバーローン(売却額 < ローン残高):売却してもローンが残る状態です。手持ちの自己資金を充当するか、「任意売却」などの検討が必要になります。
金融機関(借り入れ先)へ早期相談する
返済が苦しくなったら、滞納する前に銀行等の窓口へ相談してください。返済期間の延長や毎月の返済額の一時的な減額(リスケジュール)に応じてもらえる場合があります。
売却方法を選択・実行する
家計の再建に向けて、自宅を売却し住み替える準備を進めます。ローンの残高状況に応じた売却手法を選びます。
3. オーバーローン(売却額<ローン残高)の場合の売却手法
査定額がローン残高を下回る場合でも、諦める必要はありません。主に以下の手法が検討できます。
- 自己資金を出して通常売却する
不足分(差額)を預貯金や親族からの支援で補填できる場合、通常通り一般市場で売却可能です。 - 任意売却(にんいばいきゃく)を行う
手持ち資金がなくローンを全額返済できない場合、金融機関の同意を得て市場価格に近い金額で売却する手続きです。競売(強制競売)に比べて高く売れやすく、近所に事情を知られにくいメリットがあります。
4. 住宅ローン返済に悩んだら絶対にしてはいけないこと
- 返済の放置・滞納:連絡を絶って滞納が続くと、最終的には金融機関によって競売手続きが進められ、相場よりかなり安く強制売却されてしまいます。
- 他社からのカードローンやキャッシングでの補填:返済のために高金利の借入を重ねると、多重債務に陥り状況が極めて悪化します。
まとめ:早めの相談が成功の鍵です
金利上昇局面では、市場環境や住宅ローンの返済状況を客観的に把握し、素早く判断することが重要です。「まずは自分の家がいくらで売れるのか」「ローン残高と比べてどうなのか」を知ることから始めましょう。
----------------------------------------------------------------------
株式会社ケンセイ
〒564-0044
大阪府吹田市南金田1-14-15
フリーダイヤル: 0120-054-203
電話番号 : 06-6385-3511
吹田市で納得の戸建て売却
吹田市で納得のマンション売却を
----------------------------------------------------------------------